


Was wäre, wenn das eigentliche Schlachtfeld des Iran der US-Anleihemarkt wäre?


Sowohl in den Vereinigten Staaten als auch in Europa und Japan steigen die Zinsen. Dieser Trend setzt die öffentlichen Finanzen des „kollektiven Westens“ unter Druck. Nach mehr als 40 Jahren massiver Verschuldung müssen diese Regierungen angesichts steigender Anleiherenditen einen immer größeren Teil ihrer Ausgaben für den Schuldendienst aufwenden. Seit 2024 gibt Washington mehr für Zinszahlungen aus als für Verteidigung.
Der wichtigste Zinssatz der Welt
Die Rendite 10-jähriger US-Staatsanleihen gilt als einer der wichtigsten Zinssätze im globalen Finanzsystem. Sie überschritt Mitte September die schicksalhafte 5-Prozent-Schwelle und erreichte damit ihren höchsten Stand seit 2007. Dieser Zinssatz beeinflusst die Kosten für Hypotheken für Privathaushalte ebenso wie die Kreditkosten für Unternehmen. Er wirkt sich zudem auf den Wert aller Anlageklassen aus: Immobilien, Aktien, Anleihen, Währungen usw.
Um Warren Buffetts Metapher zu verwenden: Die Kosten des Geldes sind für Bewertungen das, was die Schwerkraft für einen Apfel ist. Wenn die Zinsen nahe Null liegen, können die Bewertungen fast bis ins Unendliche steigen. Steigen sie jedoch, üben sie eine enorme Anziehungskraft auf die verschiedenen Anlageklassen aus.
Zu viel Verschuldung, zu wenige Käufer
Die Rendite einer Anleihe verläuft umgekehrt proportional zu ihrem Kurs. Wenn es mehr Verkäufer als Käufer gibt, fällt der Kurs und die Rendite steigt. Genau das beobachten wir derzeit auf dem weltweit größten Anleihemarkt.
Auf der Angebotsseite gibt die US-Regierung durch die kontinuierliche Ausweitung ihres Haushaltsdefizits immer mehr Anleihen aus, um sich zu finanzieren. Hinzu kommt die Konkurrenz durch Hyperscaler, die kolossale Summen aufbringen, um in KI zu investieren. Auf der Nachfrageseite versuchen viele Länder, wie beispielsweise China und Japan, ihr Engagement in US-Schulden zu reduzieren.
Die strukturelle Ursache für diesen Anstieg ist jedoch die Inflation.
Kriege, unterbrochene Lieferketten, Reindustrialisierung, Militarisierung und die Energiekrise: Alles deutet darauf hin, dass steigende Preise von Dauer sein werden.
Doch die Inflation ist der schlimmste Feind eines Gläubigers. Sie untergräbt dessen Kaufkraft, da Kupons und Kapital in an Wert verlorenen Dollar ausgezahlt werden. Wenn Anleihegläubiger an der Fähigkeit einer Regierung zweifeln, die Inflation zu kontrollieren, beginnen sie, ihre Anleihen massenhaft zu verkaufen. An der Wall Street werden diese Verkäufer als „Bond Vigilantes“ bezeichnet, als die „Wächter“ des Anleihemarktes. Diese Dynamik ist der iranischen Regierung nicht entgangen.
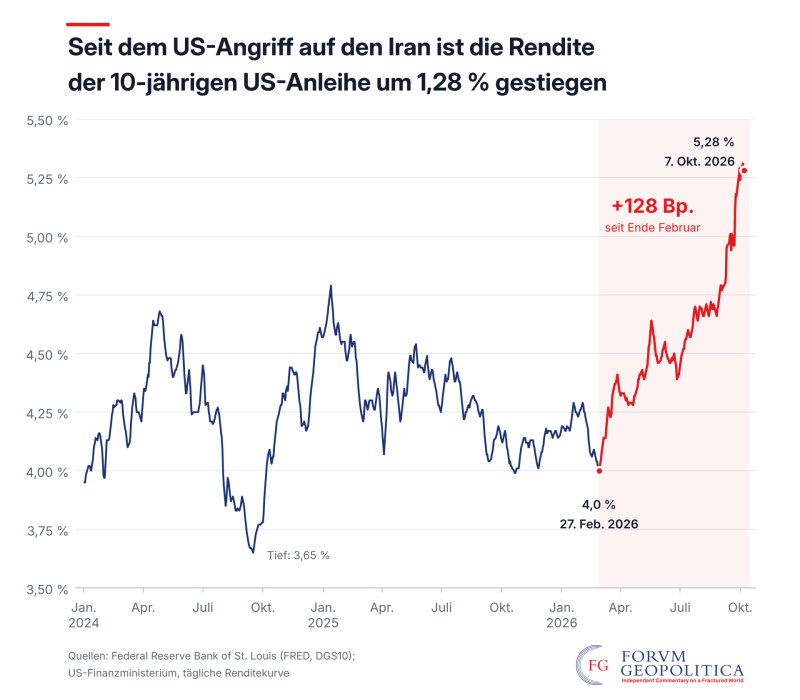
Seit Beginn des israelisch-amerikanischen Angriffs auf den Iran am 28. Februar ist die Rendite 10-jähriger US-Staatsanleihen von 4 % auf 5,28 % gestiegen.
Das Paradoxe daran ist, dass die Iraner keine US-Staatsanleihen besitzen. Daher können sie auch keine verkaufen. Doch durch die Störung des Schiffsverkehrs in der Straße von Hormus – durch die etwa 20 % des weltweiten Ölverbrauchs und des Handels mit Flüssigerdgas fließen – treibt Teheran die Energiepreise in die Höhe, schürt die Inflation und lässt die Renditen für US-Staatsanleihen steigen.
Die Blockade beeinträchtigt zudem die Nachfrage nach US-Staatsanleihen. Historisch gesehen haben die Golfstaaten ihre Öleinnahmen in das US-Finanzsystem reinvestiert, insbesondere in US-Staatsanleihen. Da sie nicht mehr so viel exportieren können wie zuvor, verdienen sie weniger Dollar und sehen sich sogar gezwungen, einen Teil ihrer Reserven zu verkaufen.
Der Iran untergräbt die US-Finanzen an zwei Fronten: indem er durch seine Kontrolle über einen Teil der weltweiten Ölversorgung die Inflation anheizt und indem er eine Quelle von Käufern für Staatsanleihen versiegen lässt.
Die Taylor-Regel nach Teheraner Art
Mitte September hob die Federal Reserve (Fed) ihren Leitzins um 0,25 % an, um die Inflation zu bekämpfen – die erste solche Erhöhung seit 2023. Am selben Tag veröffentlichte Mohammad Bagher Ghalibaf, Sprecher des iranischen Parlaments, eine kryptische Nachricht auf X.

Aber warum sollte ein ehemaliger Brigadegeneral der Revolutionsgarden, ein Veteran des Iran-Irak-Kriegs, plötzlich über die Taylor-Regel sprechen?
Im Jahr 1993 entwickelte der amerikanische Ökonom John Taylor eine Theorie darüber, wie eine Zentralbank ihren Leitzins auf der Grundlage von Wirtschaftswachstum und Inflation festlegen sollte. Einfach ausgedrückt: Wenn die Inflation das Ziel überschreitet oder die Wirtschaft zu schnell wächst, muss die Zentralbank die Zinsen anheben, um die Kreditkosten zu erhöhen und die Nachfrage zu dämpfen. Umgekehrt muss sie die Zinsen senken, um die Nachfrage anzukurbeln.
Ghalibaf nimmt sich ironischerweise die Freiheit, die „Gleichung zu vervollständigen“, indem er zwei Terme hinzufügt: SOH für die Straße von Hormus und BEM für die Straße von Bab el-Mandeb, die am Eingang zum Roten Meer liegt und sich in Schussweite der Houthis, der Verbündeten Teherans, befindet.
Sollte die Sperrung dieser beiden Meerengen zur Inflation in den Vereinigten Staaten beitragen, schreibt die Taylor-Regel vor, dass die Fed ihre Zinsen anheben muss. Der entscheidende Faktor für die US-Geldpolitik liegt nicht mehr in Washington, sondern in der Kontrolle über zwei Seewege, die der Iran und seine Houthi-Verbündeten sperren können. Damit weist Ghalibaf darauf hin, dass eine Zentralbank zwar die Nachfrage beeinflussen kann, aber keine Kontrolle über das Angebot hat.
Dann bringt er es auf den Punkt: „Mal sehen, ob eine Zinserhöhung die SOH öffnen oder auch nur ein einziges Barrel Öl produzieren könnte.“ „Man kann einen Engpass nicht mit 25 Basispunkten umgehen“, fährt er fort und fügt hinzu, dass die Risikoprämie (die zusätzliche Rendite, die die Märkte zur Absicherung gegen Versorgungsunterbrechungen verlangen) „die SOH-Risikoprämie ist, und wir legen sie fest“.
Die Falle der Fed
Durch die fortwährenden Haushaltsdefizite sind die Vereinigten Staaten mittlerweile unter einer Rekordverschuldung von 40.000 Milliarden Dollar begraben. Die Fed, deren Aufgabe es ist, Preisstabilität zu gewährleisten, befindet sich in einer zunehmend unhaltbaren Situation.
Angesichts der steigenden Inflation, die zum Teil durch den Krieg im Nahen Osten verursacht wird, wird erwartet, dass sie die Zinsen anheben wird. Wenn die Inflation anhält und die Fed ihren Kurs beibehält, wird dies die Schuldenlast weiter erhöhen und letztendlich dazu führen, dass alle Anlageklassen einbrechen. Um einen Crash zu vermeiden, wird sie keine andere Wahl haben, als die Zinsen zu senken und massive Mengen an Liquidität zuzuführen, um die Märkte zu retten – auf Kosten ihrer Währung. In beiden Fällen wird Washington die Zeche zahlen müssen.
Indem Teheran einen Energieversorgungsschock auslöst, schürt es die Inflation und zielt dabei auf das Herzstück der amerikanischen Macht ab: die Dollar-Hegemonie. War es nicht Lenin, der angeblich gesagt haben soll, der beste Weg, das kapitalistische System zu zerstören, sei die Entwertung der Währung?
«Was wäre, wenn das eigentliche Schlachtfeld des Iran der US-Anleihemarkt wäre?»